
Empresas
El acceso de las empresas a financiación bancaria mejoró en el segundo trimestre


El texto se ha copiado correctamente en el portapapeles
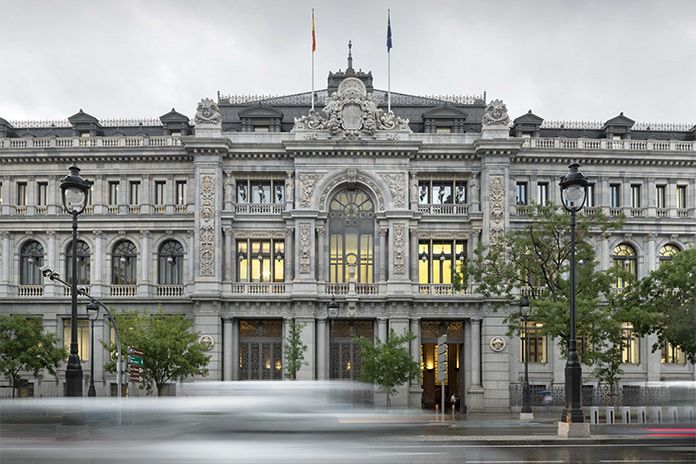
Las empresas españolas percibieron una mejora en el acceso a la financiación bancaria en el segundo trimestre de este año, según la última encuesta en la zona euro realizada por el Banco Central Europeo (BCE) y cuyos datos sobre España difundió ete viernes el Banco de España.
El 10% de las compañías españolas notaron una mejoría, lo que supone siete puntos por encima del trimestre anterior. Las empresas observaron un efecto positivo de la mayoría de los factores que afectan a la oferta crediticia, y en todos los casos los porcentajes fueron similares o superiores a los del trimestre previo.
En particular, destacan el impacto favorable asociado a la mayor disposición de las entidades bancarias a otorgar préstamos, percibido por un 16% de compañías, en términos netos, y al historial crediticio de las empresas, señalado por un 12%.
En sentido contrario, destaca el porcentaje neto de empresas que consideraban que las perspectivas económicas generales dificultaban el acceso al crédito, que se situó en un 27%, dato no obstante siete puntos porcentuales inferior al del trimestre previo.
El desglose por tamaños evidencia que tanto las pymes como las grandes empresas percibieron una mejoría de la disponibilidad de préstamos bancarios, más intensa en el caso de las grandes compañías, mientras que en las pymes la mejoría fue muy leve (1%) e inferior al porcentaje neto registrado tres meses antes (5%).
Entre el grupo de empresas que se planteó solicitar crédito bancario, la proporción de aquellas que tuvieron dificultades para obtenerlo se redujo casi un punto y medio en el segundo trimestre de 2026, hasta situarse en un 3,1%, valor históricamente reducido.
DESÁNIMO
Según el Banco de España, este descenso se explica tanto por la menor proporción de empresas que no solicitaron crédito por pensar que no se lo iban a conceder (demanda desanimada), que pasó de un 2,1% a un 1,5%, como por el descenso registrado en el porcentaje de solicitudes rechazadas y en el de empresas que solo obtuvieron una parte del préstamo solicitado (en ambos casos de 0,5 puntos porcentuales).
Asimismo, hubo un ligero aumento, de 0,2 puntos porcentaules, en la proporción de empresas a las que se otorgó el préstamo, pero a un coste considerado por ellas como muy elevado.
Por tamaños, la mejora se concentró exclusivamente en las empresas grandes, donde la caída de las dificultades se debió sobre todo al descenso de las solicitudes rechazadas. En cambio, en las pymes el indicador aumentó 0,6 puntos porcentuales, hasta el 5%, y todos los componentes —excepto la demanda desanimada— contribuyeron a este empeoramiento, especialmente el repunte de las solicitudes rechazadas.
En cuanto a las condiciones aplicadas, las empresas informaron, por segundo trimestre consecutivo, de un aumento en los tipos de interés, con un porcentaje neto del 41%, lo que supone un incremento sustancial respecto al dato registrado tres meses antes (27%). Al distinguir por tamaños, se observa que tanto las pymes como las compañías más grandes señalaron un incremento del coste de financiación. También habrían aumentado en el segundo trimestre tanto las garantías requeridas como, especialmente, los otros costes distintos de los tipos de interés, que habrían crecido para un 32% de las empresas, en términos netos. En cambio, las empresas se habrían beneficiado de una ligera ampliación de los importes concedidos y de los plazos de vencimiento. Finalmente, en cuanto a las expectativas, un 5% de las empresas, en términos netos, anticipaban que continuaría mejorando su acceso a la financiación bancaria en el tercer trimestre de 2026.
(SERVIMEDIA)
24 Jul 2026
JRN/gja